

配当落ち日の株価は配当額分だけ下がるのか
本記事は、配当データを追う連続シリーズの第3回です。レコード構造(第1回)・更新頻度の実測(第2回)に続き、今回は権利落ち日(ExDate)前後の株価の動きをデータで確認します。ExDate・DivRate・FRCode などフィールドの詳細は第1回をご覧ください。
配当を受け取れる権利が確定した「権利付き最終日」の翌営業日が「権利落ち日(ExDate)」です。この日を境に、配当を受け取れる株主が確定するので、理論的には株価は配当額分だけ下がると教科書に書かれています。これは効率的市場仮説(EMH)の分かりやすい帰結の一つです。
実データで見ると、この理論はどれくらい成り立っているのでしょうか。
本記事は事実の提示であり、特定の売買タイミングを推奨するものではありません。配当・株価データはプランにより取得可能範囲が異なります。
本記事の集計・図表は 2026-08-07 時点で取得したデータに基づきます。
理論 — なぜ配当額分だけ下がるはずか
権利付き最終日の終値には、「これから配当をもらえる権利」の価値が含まれます。翌日の権利落ち日以降に買っても、その配当はもらえません。
もし前日終値と権利落ち日始値が同じなら、権利落ち日に買った人は「配当を受け取れないのに前日と同じ値段」を払うことになり、明らかに割高。合理的な投資家がいるなら、この差はすぐ解消されるはずで、株価は配当額分だけ下落するというのが理論的帰結です。
数式で書くと:
実際の下落 ÷ D = 1.0 に近いほど、市場は「配当価値の情報を株価に正確に織り込んでいる」ことになります。この関係は効率的市場仮説(Efficient Market Hypothesis, ユージン・ファーマ 1970)の最も直感的な検証例の一つです。
使うデータ
- 配当金情報(/fins/dividend) — ExDate、DivRate、FRCode
- 株価四本値(/equities/bars/daily) — 前日終値・当日始値・当日終値
集計方法
| 項目 | 値 |
|---|---|
| 対象イベント | FRCode=2(予想)かつ DivRate が正のもの。同一イベント(銘柄×権利落ち日)は最新レコードを採用し、訂正の重複を排除 |
| 集計期間 | ExDate が 2026-05-15〜2026-08-07 に含まれるもの |
| サンプル数 | 780 件(銘柄×権利落ち日のイベント) |
| 計算 | (前日終値 − 権利落ち日終値/始値) ÷ DivRate |
| 除外 | 前日終値ゼロ、権利落ち日データ欠測、DivRate ゼロ |
権利落ち日の時点では決定(FRCode=1)の通知は通常まだ公表されていない(決定は基準日後の取締役会等で出る)ため、その時点の最新の予想値(FRCode=2)を配当額として使います。
実測 — 中央値は理論値ちょうど
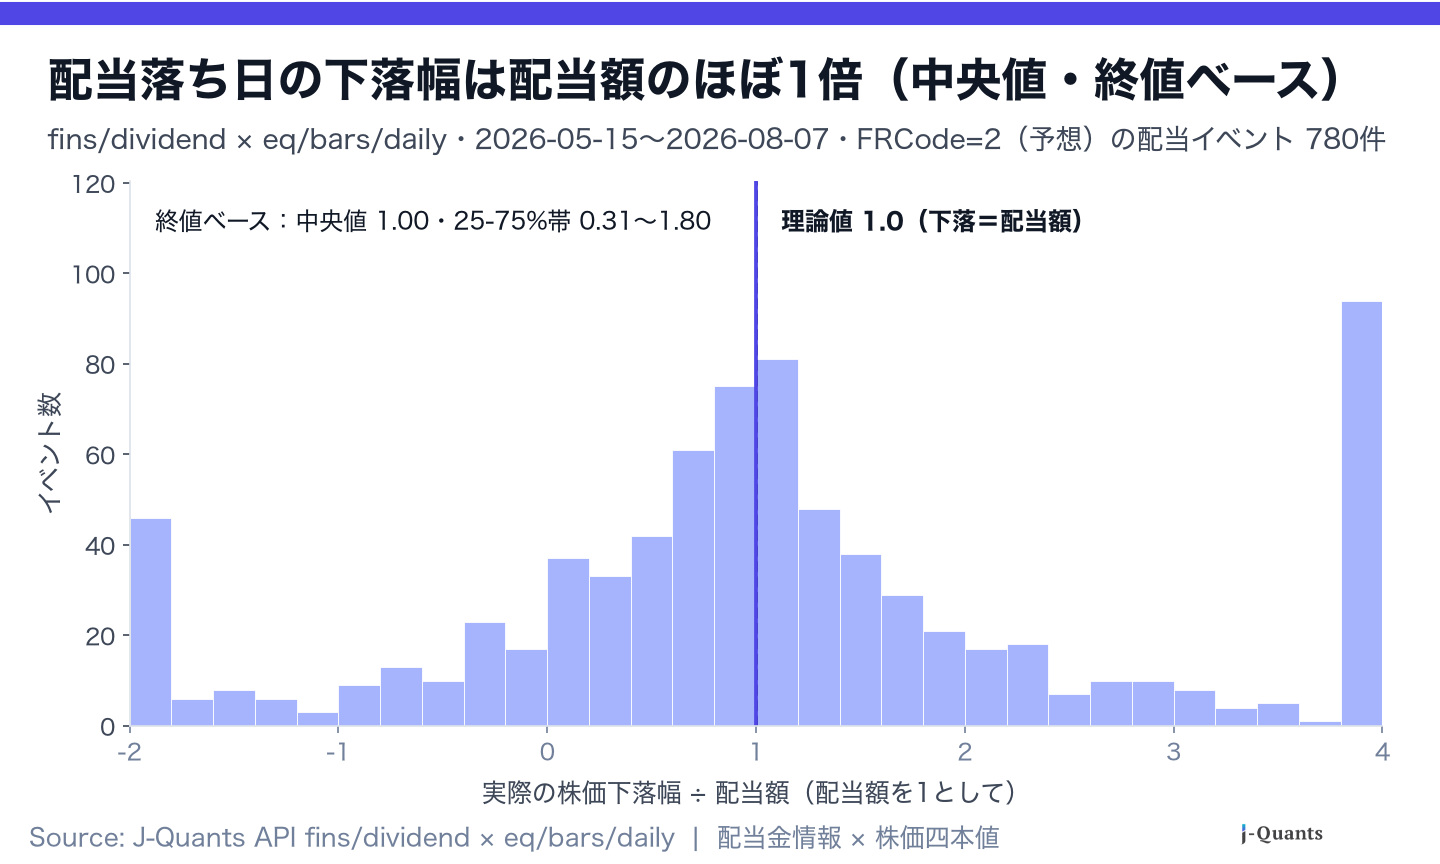
- 終値ベース中央値:1.00(理論値ぴったり)
- 始値ベース中央値:0.91(始値でも配当額の91%相当は下落)
- 25-75%帯:終値で 0.31〜1.80(かなり広い)
中央値では理論通りという結果です。780件を集計すると、EMHは驚くほど正確に成り立っている。
なぜ始値と終値で違うのか — 情報の織り込みプロセス
始値ベース 0.91、終値ベース 1.00 という差にも意味があります。
始値(9:00の板寄せ)の時点では、市場参加者は前日の情報だけでなく、その日の他のニュース(為替、海外市場、企業ニュース)も同時に織り込んでいます。配当落ちだけを純粋に取り出すのは難しく、朝一の板寄せでは織り込みが 91% 程度にとどまる。
終値(15:30)まで1日の売買が続くと、機関投資家の裁定取引・アルゴリズム取引によって、配当落ちの影響がより完全に織り込まれる。結果、中央値が 1.00 に収束する。
この「時間をかけて情報が織り込まれる」現象は、準強効率的市場(Semi-strong form efficiency)の実データの一例と読めます。
分布が広い理由 — 「他の要因」との重ね合わせ
理論値1.0ちょうどにならず、25-75%帯が 0.31〜1.80 と広い理由は、権利落ち以外の値動き要因が同時に効いているためです。
個別イベント側の要因
- 通常の売買による値動き:権利落ち日にも好材料・悪材料でその銘柄が動く(決算発表と重なる例も)
- 流動性の粗さ:出来高の少ない銘柄では板が薄く、価格の連続性が低い
- 配当課税の考慮:一部の投資家は税引き後配当を基準に判断する(後述「税クライアンテル効果」)
市場全体の要因
- 市況変動:権利落ち日全体で市場が 2% 動けば、個別銘柄も 2% 前後動くことが多い(β=1 の場合)
- セクター要因:業種特有のニュースが同じ日に集中
つまり 1銘柄・1イベントの値動きから「配当だけの効果」を切り出すのは、単独では難しい。数百件以上を集計してノイズが均されると、中央値が理論値1.0に収束するというのが正しい読み方です。これはイベントスタディの基本原則です。
なぜ完全に 1.0 にならないのか — 税効果とクライアンテル
理論的には 1.0 のはずが、詳細に検証すると実測値は 1.0 よりわずかに低いことが古くから知られています(Elton & Gruber 1970 の古典的研究)。
理由は配当課税です:
- 配当は課税対象(日本では 20.315%)
- 株式売却益(キャピタルゲイン)も課税対象だが、課税タイミングは売却時
- 高税率の投資家は「配当より値上がりを好む」
このため、権利付き最終日の値がついたまま権利落ち日に持ち越すと、投資家層(税率)によって価値が違う。合理的に集計すると、税引き後の配当価値分だけしか下がらない、つまり実測値 < 配当額、というのが理論予測。
日本の集計データでは 1.0 に極めて近い値になったのは、以下の要因が考えられます:
- 機関投資家の税制中立化(一部の年金基金など)
- 裁定取引による市場全体の合理化
- 大口投資家の売買が中央値を左右する
「税を含めた効率的市場仮説」は、Elton-Gruber の研究以降、金融経済学の実証研究で最もよく検証されるテーマの一つです。
使いどころ
- 効率的市場仮説(EMH)の実データ検証:教科書で聞く「株価は情報を織り込む」を、権利落ちという明確なイベントで実測できる。単純な情報(配当額)が瞬時に織り込まれるという EMH の弱い形が、日本市場で確かに成り立っていることが示せる
- イベントスタディの手法習得:日付基準の前後差分・DivRate との比率など、CAR(累積異常収益率)分析の練習題材として最適
- 配当再投資戦略の限界を理解:「権利落ち日に買えば配当分お得」といった単純な理屈は、平均的には成立しない(下落で相殺される)。数百件規模の集計がそれを裏付ける
- 税クライアンテル効果の理解:機関投資家 vs 個人、税率の違う投資家がどのように市場を形作るかの実データの入口
データを読むときの注意
- 集計期間が短い(約3ヶ月・780件)。1年通期・数千件で見ると中央値の安定性はさらに増す
- 株価は税引前の理論値との比較。配当課税を考慮すると、教科書の「1.0」は正確には「(1 − 配当税率) / (1 − キャピタルゲイン税率) ≈ 1」に近づくはず
- 個別イベントを個別に見ると 1.0 から大きくずれるため、個別銘柄の売買判断には使えない
- 権利付き最終日の終値、権利落ち日の始値/終値の3つの数字だけで判断しているため、寄り付き前後の裁定機会などは捉えていない
関連する概念・発展
- 効率的市場仮説の3形態(Fama 1970):弱形(過去の株価だけでは超過リターン取れない)/準強形(公開情報を全て織り込む)/強形(インサイダー情報も反映)— 権利落ちの検証は準強形の直接的な例
- イベントスタディ / CAR 分析:MacKinlay (1997) の総説論文が古典
- Elton-Gruber の配当税効果:1970年代からの研究群
- Miller-Modigliani の配当無関連命題(1961):完全市場では配当政策は企業価値に影響しないという命題(前提の是非も含めて古典)
再現方法(CLI)
以下は本記事の集計に使ったデータの取得コマンド例です(jquants CLI・要ログイン)。
# 配当金情報は --from/--to のレンジ指定に非対応。月次バルクで取得(Premium・バルクは上位プラン)
jquants bulk get --endpoint fins/dividend --date 2026-05 --download
# → 2026-06〜2026-08 も同様に取得し、ExDate が対象期間のレコードに絞る

# 権利落ち日前後の株価(銘柄ごと)
jquants eq daily --code "<銘柄コード>" --from 2026-05-01 --to 2026-08-07
フィールド名は jquants schema <エンドポイント> で確認できます。
関連する仕様ページ
参考文献(学術)
- Fama, E. F. (1970). Efficient Capital Markets: A Review of Theory and Empirical Work. Journal of Finance.
- Elton, E. J., & Gruber, M. J. (1970). Marginal Stockholder Tax Rates and the Clientele Effect. Review of Economics and Statistics.
- MacKinlay, A. C. (1997). Event Studies in Economics and Finance. Journal of Economic Literature.
この記事は J-Quants 公式 X(@jpx_JQuants)で公開した記事を、加筆・再構成したものです。