

市場区分の今をデータで見る — プライム/スタンダード/グロースの違い
「プライムとスタンダードって何が違うんだろう?」「グロースって新興企業向けなんだっけ?」——東京証券取引所の市場区分は、2022年4月の再編で今の3区分になりました。すでに4年以上経ちますが、旧区分(東証一部・二部・マザーズ・JASDAQ)のイメージのまま止まっている方も少なくありません。
この記事では、まず制度面の事実関係を整理し、そのうえで J-Quants API の上場銘柄一覧(/equities/master)を使って、現在の区分別の銘柄数・業種構成を実データで見てみます。最後に、この集計を再現するコマンドも紹介します。
本記事の集計・図表は 2026-08-12 時点で取得したデータに基づきます。
制度の整理:2022年4月、東証は市場を再編した
2022年4月4日、東京証券取引所は市場区分を「東証一部」「東証二部」「マザーズ」「JASDAQ(スタンダード/グロース)」の旧4区分から、「プライム」「スタンダード」「グロース」の新3区分に再編しました。
- 東証一部 → 主にプライム(一部はスタンダードへ)
- 東証二部 → 主にスタンダード
- マザーズ → 主にグロース
- JASDAQ(スタンダード・グロース) → 主にスタンダード/グロース
再編にあたっては上場基準(株主数・流通株式比率・流通株式時価総額など)が区分ごとに新たに設定され、多くの銘柄が新基準を満たさない場合の緩和措置(経過措置)の対象になりました。上場基準・流通株式比率などの具体的な数値要件は改定される可能性があるため、最新の基準は必ず取引所の公表資料で確認してください。
各区分のコンセプトは、取引所の説明ではおおむね以下のように整理されています(表現は要約・言い換えを含むため、正確な文言は取引所の公表資料を参照してください)。
- プライム:多くの機関投資家の投資対象になりうる規模の企業向け。グローバルな投資家との対話を意識した情報開示が求められる
- スタンダード:公開市場における投資対象として一定の市場評価が得られる企業向け
- グロース:高い成長可能性を有する一方、事業実績の観点でリスクが相対的に高い企業向け
これらは「上場基準・コンセプトの違い」であり、区分そのものに優劣や投資対象としての優劣を意味するものではありません。「プライムだから優良」「グロースだから成長株」といった読み方は、区分の制度趣旨を超えた解釈になります。この記事でもその読み方はしません。
実測:区分別の銘柄数
制度の整理を踏まえて、実際に今何社がどの区分に属しているのかを見てみます。/equities/master(上場銘柄一覧)を全銘柄取得し、市場区分コード(Mkt)で集計しました。
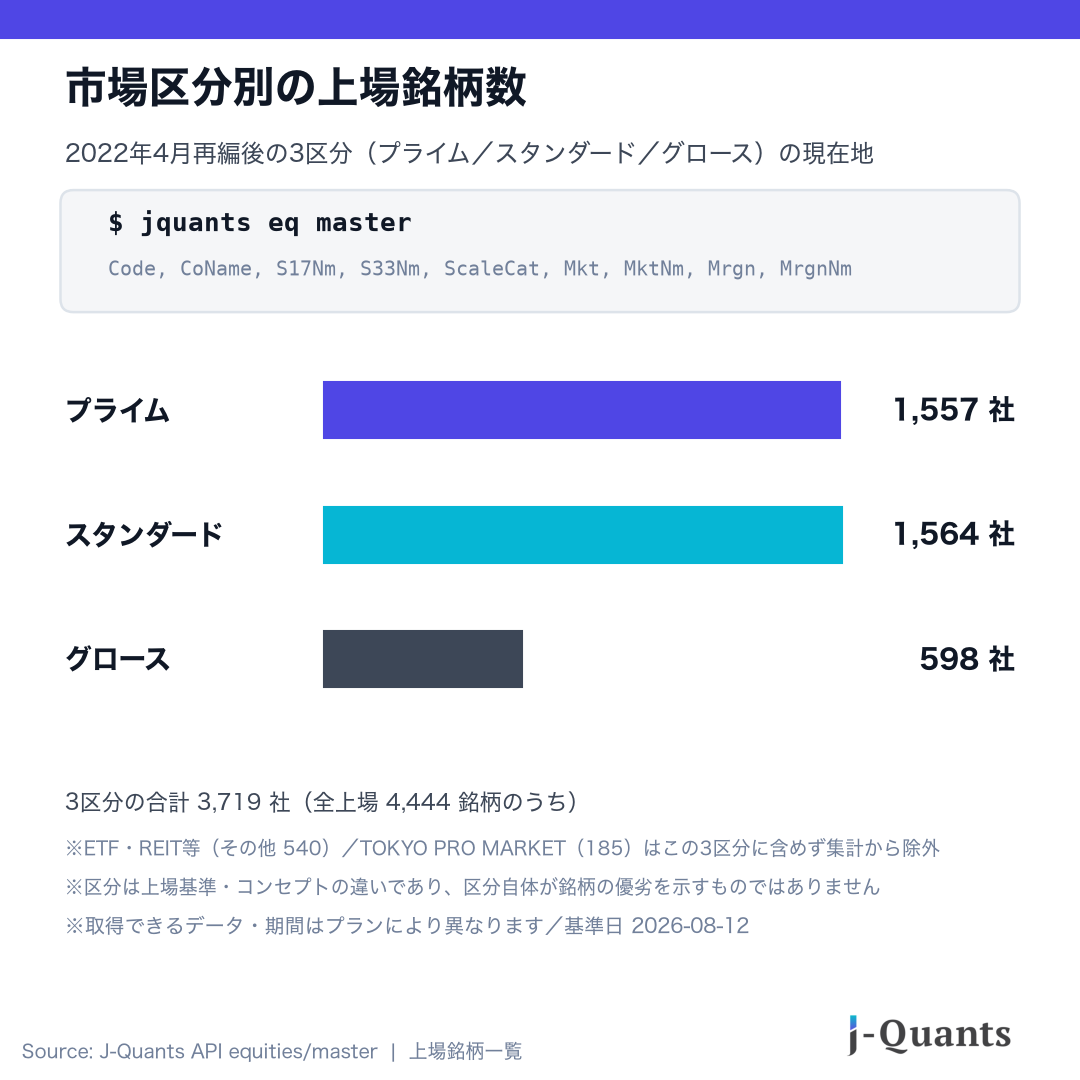
基準日時点で、プライム 1,557社・スタンダード 1,564社・グロース 598社、3区分合計で3,719社です。全上場4,444銘柄のうち、ETF・REIT等(MktNm=「その他」540銘柄)とTOKYO PRO MARKET(185銘柄)はこの3区分に含まれないため、今回の集計からは除外しています。
プライムとスタンダードはほぼ同規模、グロースはその半分以下という現在地です。ここでも繰り返しになりますが、この銘柄数の大小は各区分の「良し悪し」を示すものではなく、区分の設計(上場基準の違い)を反映した結果です。
実測:再編前と比べる — 東証一部→プライム、TOPIX構成銘柄数
/equities/master は日付を指定すれば過去時点の一覧も取得できます。再編直前の2022年3月末(2022-03-31)と現在(2026-08-12)の2時点で、同じ集計を並べてみます。
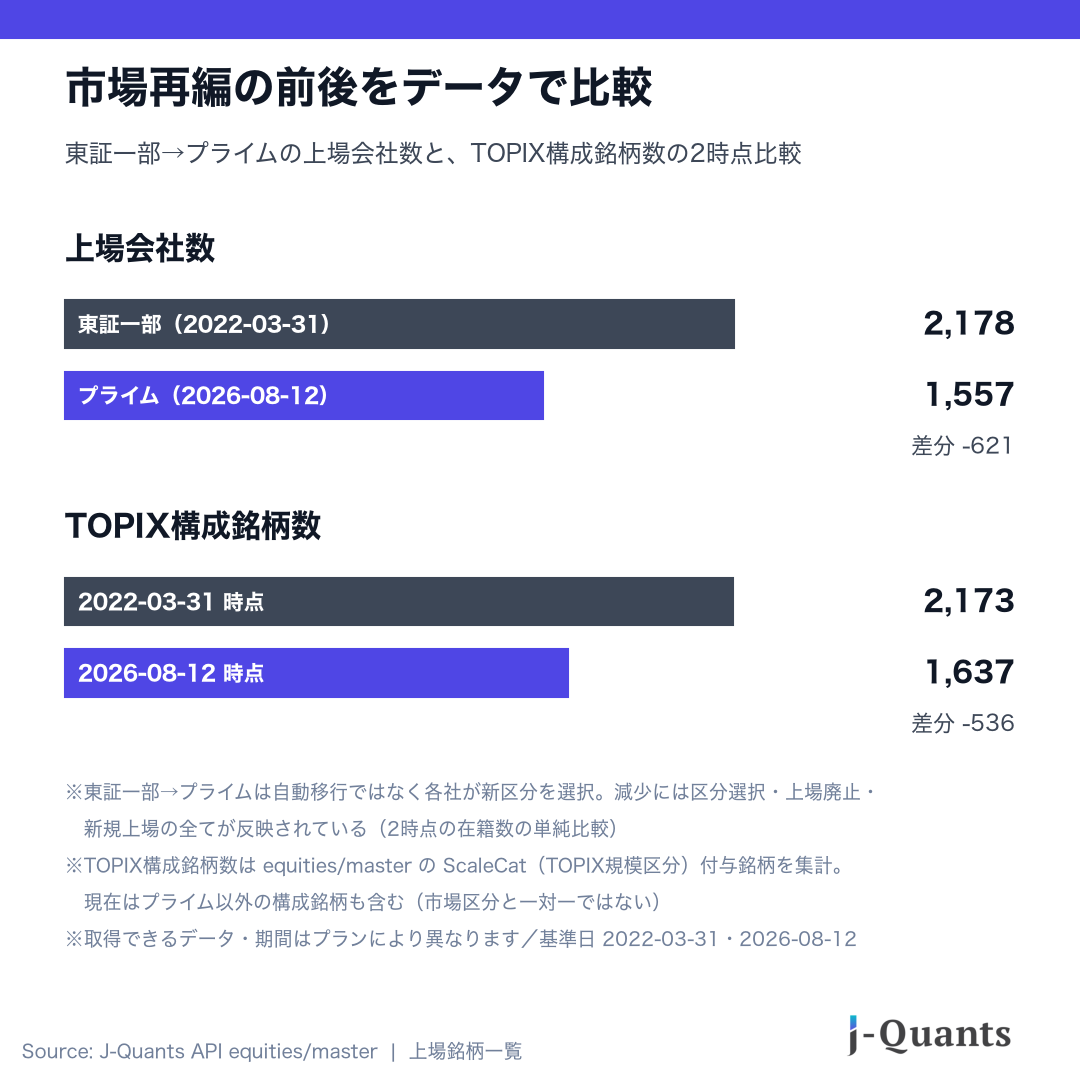
再編直前の東証一部は2,178社、現在のプライムは1,557社で、621社少なくなっています。東証一部からプライムへは自動移行ではなく、各社が新しい上場基準を踏まえて所属区分を選択しました。この差分には、再編時にスタンダード等を選択した企業だけでなく、その後の上場廃止・新規上場もすべて含まれます(2時点の在籍数の単純比較であり、移行の内訳を分解したものではありません)。
TOPIXの構成銘柄数も、2,173銘柄から1,637銘柄へ536銘柄減っています。TOPIXは再編時点では旧東証一部の構成をおおむね引き継ぎ、その後、取引所による段階的な構成の見直しが行われてきました(見直しの基準・経過の詳細は取引所の公表資料を参照してください)。ここでは /equities/master の ScaleCat(TOPIX規模区分)が付与されている銘柄数を「構成銘柄数」として数えています。
もう一つ、データで確認できる事実として、現在のTOPIX構成銘柄はプライムだけではありません。基準日時点の内訳はプライム1,517・スタンダード119・グロース1で、「TOPIX=プライム全銘柄」ではなくなっています。市場区分と指数の構成が一対一に対応しない、という点も再編前後の変化の一つです。
実測:区分ごとの業種構成(17業種)
続いて、区分ごとに上場企業の業種構成がどう異なるかを見てみます。/equities/master の17業種区分(S17Nm)で、区分内での構成比(上位7業種+その他10業種)を集計しました。
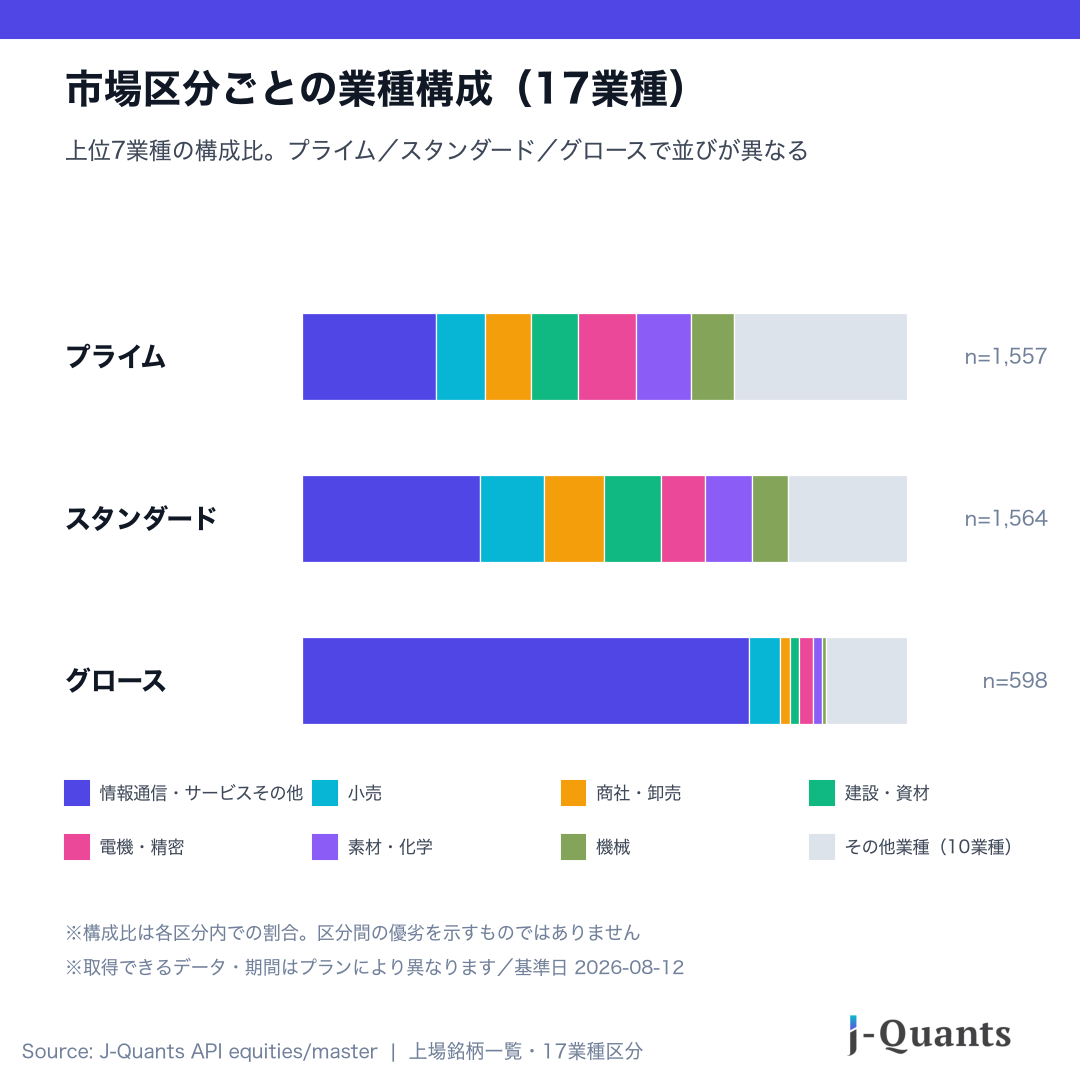
プライムとスタンダードは、上位の「情報通信・サービスその他」の比率が2〜3割程度で、残りは小売・商社・卸売・電機・精密・建設・資材・素材・化学・機械などに分散しています。一方グロースは「情報通信・サービスその他」が7割超を占め、他の区分よりも業種の集中度が高い構成になっています。
繰り返しますが、この構成比の違いは「どの業種が優れているか」を示すものではありません。区分ごとに上場している企業の分布が異なる、という事実の提示に留まります。
/equities/master で取れる項目
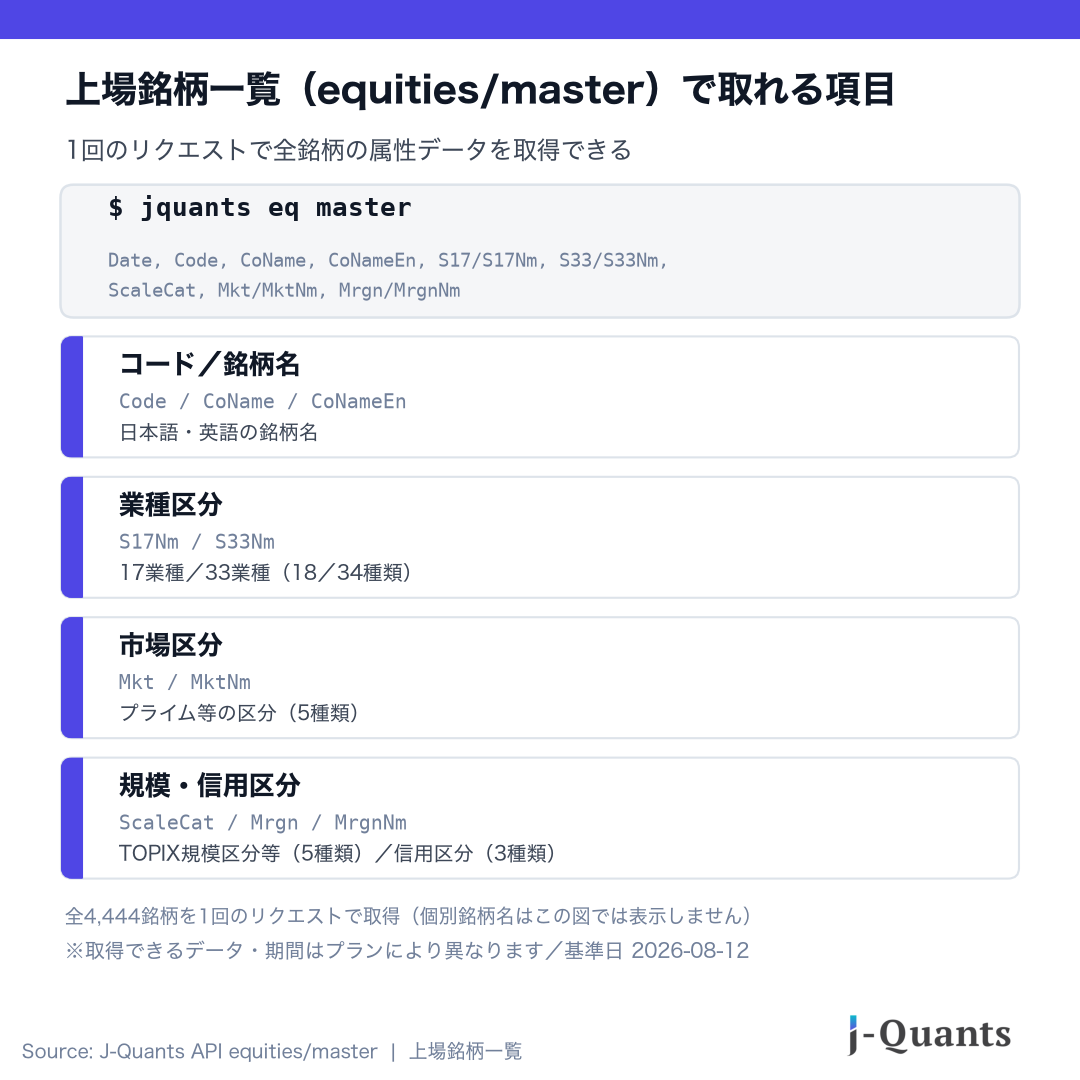
今回使った /equities/master では、コード・銘柄名(日英)に加えて、業種区分(17業種/33業種)・市場区分・規模区分(TOPIX規模区分等)・信用区分などの属性を、全銘柄まとめて1回のリクエストで取得できます。
データの読み方:区分は「基準・コンセプトの違い」であって「優劣」ではない
ここまでの集計を振り返って、改めて確認しておきたい点です。
- 市場区分は、上場基準(株主数・流通株式時価総額など)とコンセプト(想定する投資対象・情報開示の期待水準)の違いを表す制度上の区分です
- 銘柄数や業種構成の違いは、各区分に「どのような企業が上場する設計になっているか」を反映した結果であり、企業の業績や株価の良し悪しを直接示すものではありません
- 個別の銘柄がどの区分に上場しているかは制度上の区分であり、区分だけで銘柄の良し悪しを判断できるものではありません
データはあくまで「今の分布」を示すものとして読み、そこから先の判断(買い時・売り時等)は本記事の範囲外です。
再現方法:jquants CLI で同じ集計を試す
以下のコマンドは実際に動作を確認したものです。
フィールド名を確認(推測せず schema で確認する):
jquants schema eq.master
全銘柄の上場銘柄一覧を取得(1回のリクエストで全銘柄分):
jquants --output csv eq master
日付を指定して過去時点の一覧を取得(再編前後の比較に使用):
jquants --output csv eq master --date 2022-03-31
ファイルに保存して分析に使う場合:
jquants --output csv --save master.csv eq master
取得できる主なフィールドは Date, Code, CoName, CoNameEn, S17, S17Nm, S33, S33Nm, ScaleCat, Mkt, MktNm, Mrgn, MrgnNm です。市場区分別・業種別の集計は、取得したCSVを Mkt(または MktNm)と S17(または S17Nm)で GROUP BY すれば再現できます。
※取得できるデータ・期間はプランにより異なります。本記事のデータは基準日 2026-08-12 時点のものです。
まとめ
- 2022年4月、東証は市場区分を旧4区分から「プライム/スタンダード/グロース」の新3区分に再編しました
- 基準日時点でプライム1,557社・スタンダード1,564社・グロース598社。業種構成も区分ごとに異なる分布になっています
- 再編前(2022年3月末)との比較では、東証一部2,178社→プライム1,557社、TOPIX構成銘柄数2,173→1,637銘柄と、いずれも数が少なくなっています。現在のTOPIX構成銘柄にはプライム以外の区分も含まれます
- 区分は上場基準・コンセプトの違いを示すものであり、区分自体が銘柄の優劣を意味するものではありません
- /equities/master を使えば、これらの属性データを全銘柄まとめて取得・再現できます
関連する仕様ページ
本記事の図は、過去の一時点のデータを集計して切り出したものです。最新のデータや、銘柄・期間・条件を変えた集計は、J-Quants API で取得・再現できます(取得できるデータ・期間はプランにより異なります)。
この記事は J-Quants 公式 X(@jpx_JQuants)で公開した記事を、加筆・再構成したものです。