

1日の出来高は寄り付きと大引けに集中する
分足データを見ると、1日の中で売買が起きるタイミングには明確なパターンがあります。寄り付きと大引け(15:30のクロージング・オークション)に集中し、真ん中の時間帯は薄い、いわゆる U字型のプロファイルです。この記事では /equities/bars/minute の1分足をそのまま並べて、この形を実データで確認します。1分単位まで解像度を上げると、U字だけでなく「板寄せ」の瞬間に出来高の山が4本立つこと、そしてその形が昼休みのある日本市場の構造をそのまま映していることが見えてきます。
本記事は事実の提示であり、特定の売買タイミングを推奨するものではありません。取得できるデータ・期間はプランにより異なります(株価分足はアドオン契約、前場四本値は Premium プラン)。
本記事の集計・図表は 2026-07-31(銘柄比較は 2026-07-24〜31) 時点で取得したデータに基づきます。
使うデータ
- 株価分足(/equities/bars/minute) — 株価分足(Volume 付き)
- 取引カレンダー(/markets/calendar) — 銘柄比較で HolDiv=1 の営業日を抽出
- 前場四本値(/equities/bars/daily/am) — 「山が4本なのは昼休みがあるから」の章で紹介
集計方法
| 項目 | 値 |
|---|---|
| 対象銘柄 | 7203 トヨタ(機械的基準=時価総額最大で選定した1銘柄) |
| 対象日 | 2026-07-31(1営業日) |
| 集計単位 | 1分(分足をそのまま使用)。銘柄比較のみ30分集約×平日5日の中央値 |
| 正規化 | 当日の総出来高を100%として、各1分の出来高シェア(%)を算出 |
実測 — 1分足で見ると「板寄せの山」が4本立つ
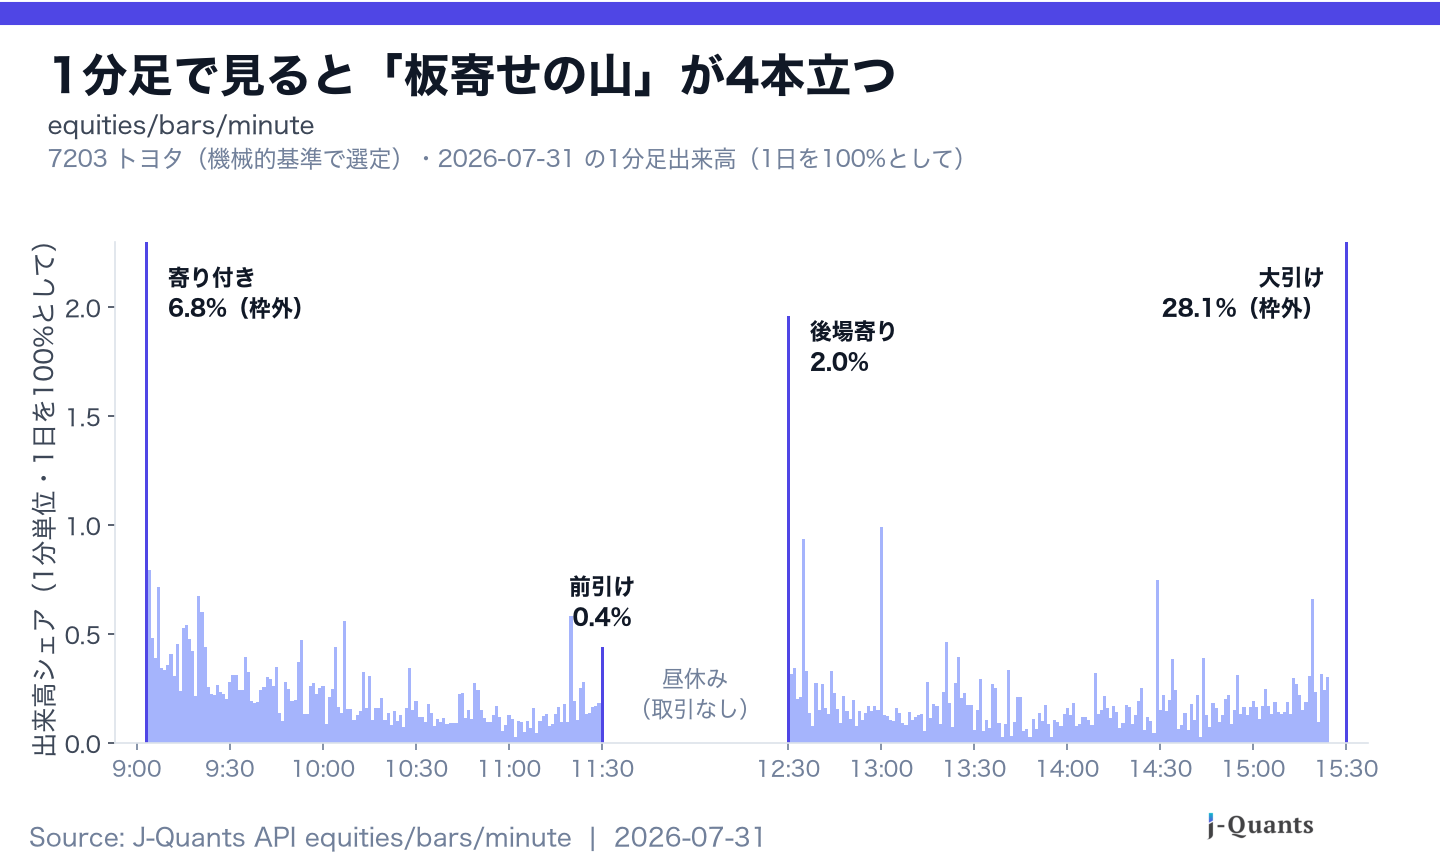
- 寄り付き = 6.8% — 始値を決める板寄せの一撃。なおこの日の最初の約定は 9:03 で、9:00 ちょうどではありません(売買の均衡が取れるまで板寄せが成立しないことがあるため)
- 前引け(11:30)= 0.4% — 前場の終わりにも板寄せがあり、小さな山が立つ
- 後場寄り(12:30)= 2.0% — 昼休み明けの再開も板寄せ。周囲の1分(0.1%台)の10倍以上の出来高が1分に集まる
- 大引け(15:30)= 28.1% — 1日の出来高の 1/4 以上がこの1分(クロージング・オークションの一本値)に集中
- それ以外の時間帯は1分あたり概ね 0.1〜0.5%。中盤ほど薄く、寄り・引けに向かって厚くなる U字が下地にある
30分単位に集約しても U字は見えますが、1分足まで解像度を上げると「山の正体は連続取引ではなく板寄せの一本値」であることがはっきりします。
山が4本なのは「昼休み」があるから
山の本数は市場の構造で決まっています。欧米の主要市場(NYSE・Nasdaq・ロンドン等)には昼休みがなく、寄りから引けまで連続取引なので、板寄せは基本的に寄りと引けの2回です。一方、東京市場は前場(9:00〜11:30)と後場(12:30〜15:30)の2セッション制。セッションの開始・終了ごとに板寄せがあるため、寄り付き・前引け・後場寄り・大引けの4回、オークションで値段が決まる瞬間があります。上の図の4本の山は、この制度をそのまま映したものです。
この「前場と後場が分かれている」構造に対応したデータが前場四本値(/equities/bars/daily/am)(Premiumプラン)です。前場終了後、昼休み中の12:00頃に前場の四本値・出来高が更新されるため、16:30頃の日次データ更新を待たずに、後場が始まる前の時点で前場分を取得できます。昼休みという区切りがある日本市場だからこそ成立するエンドポイントです。
使いどころ
- 執行戦略の設計:もし1日を通じてトータルで一定量を約定させたい場合、真ん中の薄い時間帯だけで捌こうとすると板が薄くスリッページが大きくなる。VWAP や TWAP のような時間分割執行を組む際にこのプロファイルが基礎になる
- 異常検知の閾値:「大引けの出来高が普段の何倍」といった検知ルールを組むとき、板寄せの1分が桁違いに大きいという baseline を無視すると誤検知が増える
- 昼休み中のバッチ処理:前場分のデータを昼のうちに処理したいシステムでは、日次更新を待たずに /equities/bars/daily/am で前場四本値を参照できる(Premiumプラン)
- API 実装の練習題材:/equities/bars/minute の1日分を取得 → 出来高を正規化して描画、の最小構成で再現できる。複数日に広げるときは /markets/calendar で HolDiv=1(通常営業日)を抽出してループする
データを読むときの注意
- 分足の最初のバーが 9:00 とは限らない。板寄せが成立した分(この日は 9:03)から始まる
- 11:30・15:30 のバーは連続取引ではなく板寄せの一本値。「その1分間ずっと売買が続いた」のではない
- 本図は1営業日のスナップショット。山の高さの比率は日によって変わる(同銘柄の平日5日・30分集計でも、寄り付き30分 15.1%・大引け30分 25.8% と同様の形を確認済み)
- 7203 は超大型・高流動性銘柄のプロファイル。小型株では別の形になることがある(次節で実測を確認します)
銘柄によって形はどう変わるか
実際に大型株と小型株を並べてみます。比較対象として、小型株のなかから機械的に 51210 藤倉コンポジットを選びました。同じ /equities/bars/minute × /markets/calendar のパイプラインで、2026-07-24〜31 の平日5日を 30分集約の中央値で並べます(日をまたいで比べるため、ここでは1分ではなく30分単位を使います)。
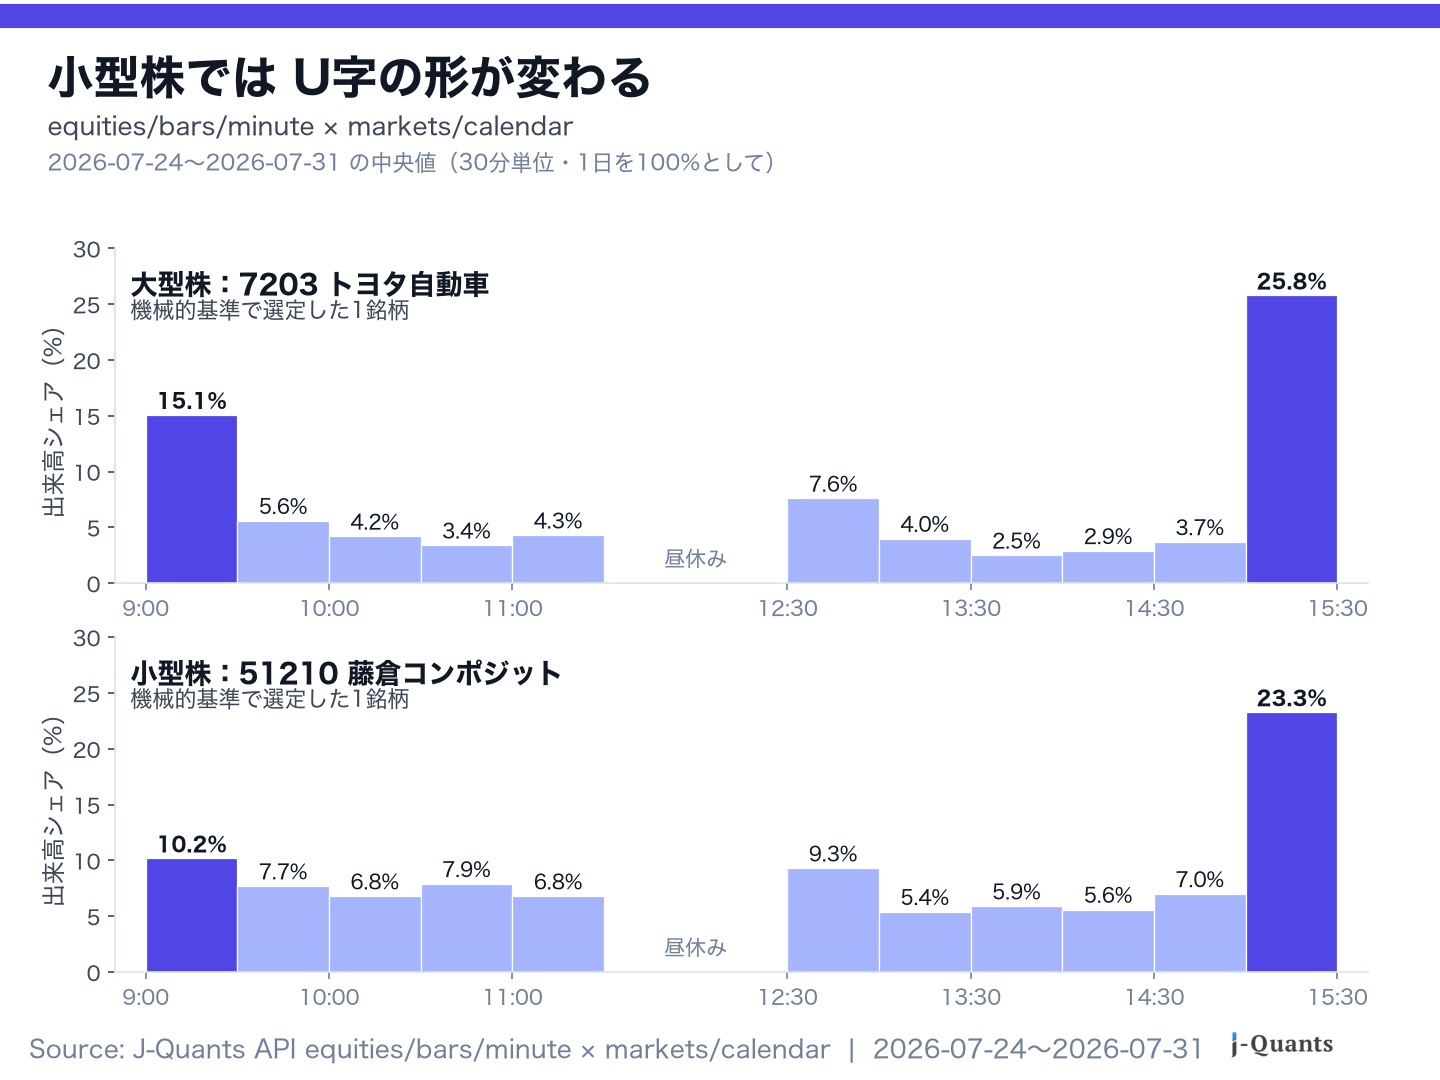
- 寄り付きの山が小さい:7203 は 15.1% だが 51210 は 10.2%。大型株ほど寄り付きの30分に売買が集中しやすい
- 大引けの山は共通:7203 が 25.8%、51210 が 23.3%。クロージング・オークションへの集中は大型・小型を問わず強く出る
- 中盤が相対的に厚い:小型株は 10:00-14:30 の各枠が概ね 5〜8% と、大型株(2〜4%台)よりフラットに近い。「U字」というより「大引け偏重」に見える
- 後場寄り付き(12:30-13:00)の山:どちらも周囲より高い。昼休み明けの板寄せに取引が集まる傾向は共通
2銘柄しか比較していないので断定はできませんが、「大引け偏重」は市場共通、「寄り付きの山の高さ」は銘柄の流動性・投資家構成に依存するのではないか、と仮説を立てる材料になります。API を叩く銘柄を変えるだけで同じ集計が回せるので、複数銘柄で確認するのは容易です。
再現方法(CLI)
以下は本記事の集計に使ったデータの取得コマンド例です(jquants CLI・要ログイン)。
1分足をそのまま使う(株価分足=分足・ティックのアドオン契約が必要):
jquants eq minute --code 72030 --date 2026-07-31
前場四本値(Premiumプラン・昼休み中の12:00頃に当日分が更新):
jquants eq am --code 72030
銘柄比較用:取引カレンダーから通常営業日(HolDiv=1)を抽出して平日5日分:
jquants mkt calendar --hol-div 1 --from 2026-07-24 --to 2026-07-31
jquants eq minute --code 72030 --from 2026-07-24 --to 2026-07-31
jquants eq master
jquants eq minute --code 51210 --from 2026-07-24 --to 2026-07-31
フィールド名は jquants schema <エンドポイント> で確認できます。
関連する仕様ページ
- 株価分足(/equities/bars/minute)
- 前場四本値(/equities/bars/daily/am)
- 取引カレンダー(/markets/calendar)
- J-Quants API v1→v2 移行仕様
この記事は J-Quants 公式 X(@jpx_JQuants)で公開した記事を、加筆・再構成したものです。