

業種別の配当利回りはこう違う
配当利回り(Dividend Yield)は、株価に対して年間どれくらい配当が支払われるかを表す比率です。配当利回り = 年間配当 ÷ 株価。この記事では東証全銘柄・過去1年分の配当データから業種別(Sector17)に利回りの分布を集計し、それをゴードン成長モデル(Gordon & Shapiro 1956)の枠組みで読み解きます。「利回りが高い=お得」ではなく、利回りの水準そのものに情報がある、というのがこの記事の主張です。
本記事は、配当データを追う連続シリーズの最終回(第4回)です。レコード構造(第1回)・更新頻度の実測(第2回)・権利落ち日の株価(第3回)で見てきたフィールドと集計手法を組み合わせ、業種別の配当利回り分布を集計します。
本記事は事実の提示であり、特定業種・特定銘柄への投資を推奨するものではありません。配当利回りは将来を保証しません。
本記事の集計・図表は 2026-08-06(配当は 2025年8月〜2026年7月の12ヶ月分) 時点で取得したデータに基づきます。
背景 — ゴードンと配当割引モデル
企業の株価はどう決まるのか。この根本的な問いに対する古典的な答えの一つが、配当割引モデル(DDM)です。1956年にマイロン・ゴードンとエリ・シャピロが定式化しました。
考え方は単純明快:株価とは、将来受け取れる配当の現在価値の総和である。
このモデルで「配当が毎年 g% ずつ永久に成長する」と仮定すると、無限級数の公式から:
これがゴードン成長モデル(Gordon Growth Model)です。r > g が成立する範囲で有効。
配当利回り = D₁ / 株価 = r − g と変形できます。つまり:
配当利回りは「今もらえる配当の相対水準」だけでなく、投資家が期待する成長率の情報を含んでいる、というのがゴードンの重要な指摘です。
使うデータ
- 配当金情報(/fins/dividend) — DivRate・RecDate・FRCode
- 株価四本値(/equities/bars/daily) — 現在株価
- 上場銘柄一覧(/equities/master) — 業種(Sector17)
集計方法
| 項目 | 値 |
|---|---|
| 年間配当合計 | 過去1年(2025-08〜2026-07)の各RecDateについて最新レコードの DivRate を採用(予想→訂正→決定の重複を排除) |
| 株価 | 各銘柄の直近終値(AdjC、2026-08-06 取得時点) |
| 業種分類 | Sector17(17区分) |
| 対象 | 過去1年に配当通知(予想・決定とも。FRCode で区別)があり、現在株価が取れる 3,402銘柄 |
| 外れ値処理 | 利回り 20% 超は集計から除外(データ異常の可能性) |
実測 — 業種で 1.95% 〜 3.58% の幅
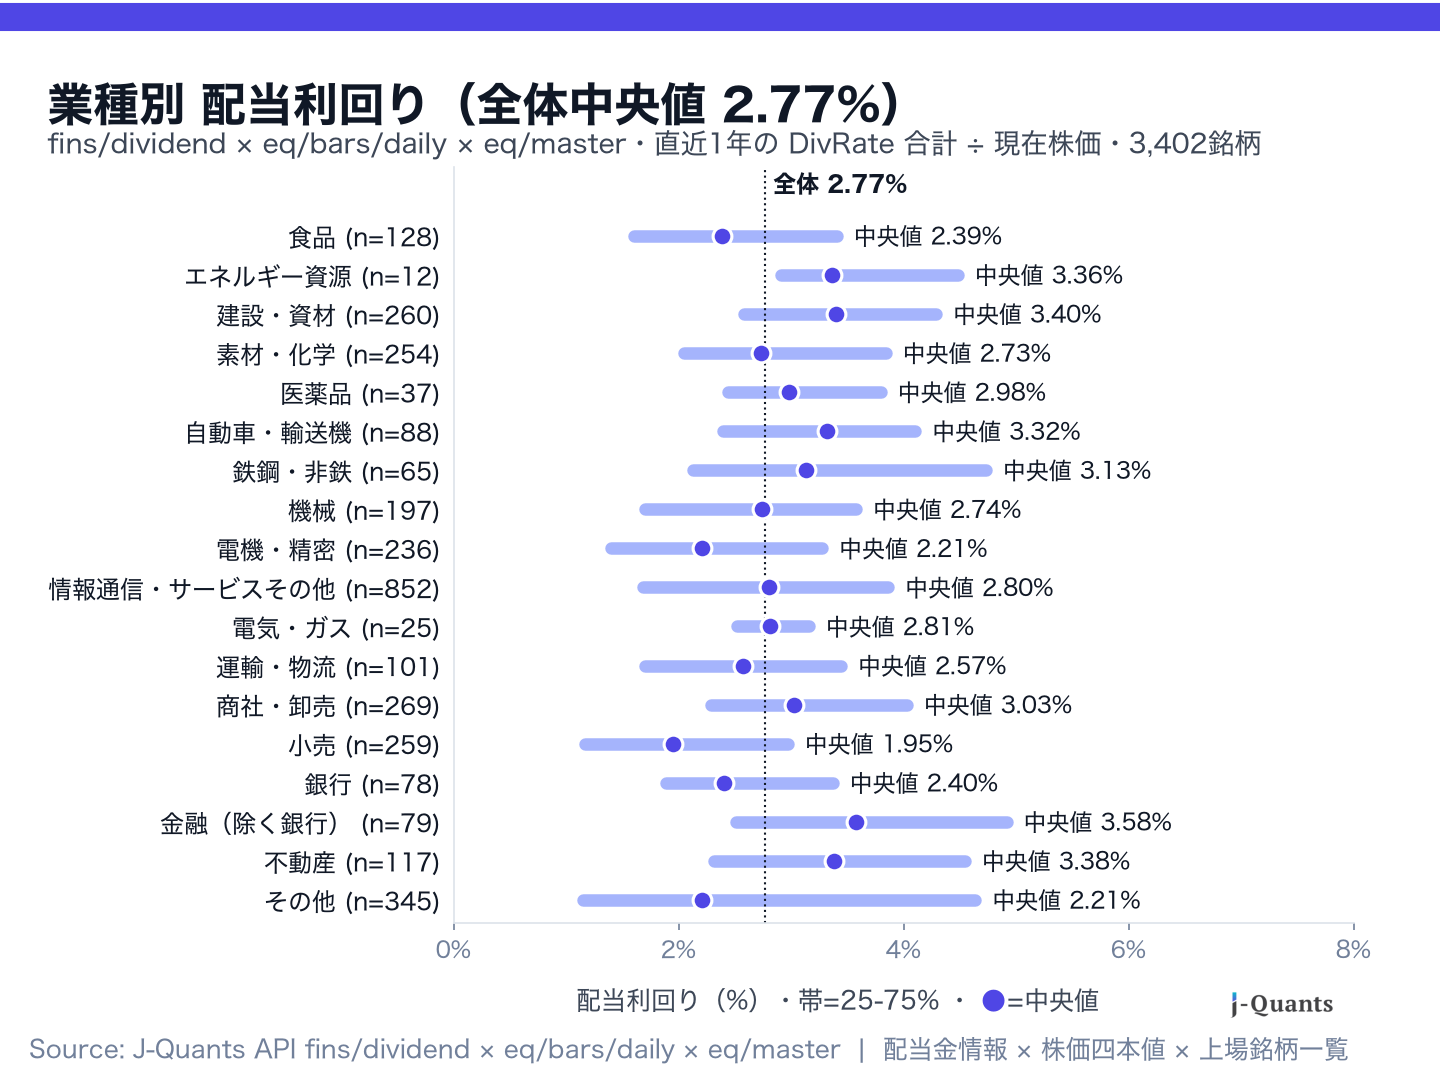
- 全体中央値:2.77%
- 高利回り側:金融(除く銀行)3.58%、建設・資材 3.40%、不動産 3.38%
- 低利回り側:小売 1.95%、電機・精密 2.21%、その他 2.21%
同じ「日本株」でも業種で利回りが 2倍近く違うという結果です。
ゴードンモデルで読み解く — なぜ業種で違うのか
配当利回り = r − g(要求リターン − 期待成長率)の枠組みで、業種差を分解してみます。
高利回り業種の場合(不動産・建設・金融)
高利回り = r − g が大きいということ。理由は2つに分解できます:
- r が高い:業種として投資家が高いリスクプレミアムを要求している(金利感応度が高い、市況変動リスクが大きい、負債比率が高い等)
- g が低い:既存事業のキャッシュフローを配当に回す割合が大きく、成長率は控えめ(成熟業種)
なお J-REIT(不動産投資法人)は Sector17 では「不動産」ではなく「その他」に分類されるため、ここでの不動産は不動産会社の株式の集計です。金融(除く銀行)はレバレッジが高くリスクプレミアムが大きい業種特性を反映。
低利回り業種の場合(小売・電機・精密)
低利回り = r − g が小さいということ。
- g が高い:事業拡大投資に資金を回す(=配当性向が低い)ため、将来利益期待が株価に織り込まれる → 分母(株価)が大きくなり、利回りが下がる
- r が低い:一部の高収益企業では、投資家のリスク要求水準が相対的に低い
小売・電機・精密は成長投資に資金を回す代表業種。「配当が少ない」のではなく「株価が高い」ため利回りが低い、という解釈が近い。
配当利回りは、投資家が織り込んでいる将来の成長期待の裏返しとも言えます。
具体的な数値例 — ゴードンモデルを使う
日本市場の平均をゴードンモデルに当てはめてみます:
- 全体中央値の配当利回り:2.77%
- 日本の長期金利(10年国債):概ね 1〜2%(時期により変動)
- 市場リスクプレミアム:日本市場で 5% 前後(歴史的推計)
CAPM で市場全体の要求リターン r_M を推定すると:
つまり市場は「日本全体で年 3.7% ぐらいの配当成長」を暗黙に織り込んでいる、と読めます(あくまで平均的な仮定に基づく推計)。
業種別に同じ計算をすると、業種の期待成長率の暗黙値が得られる:
- 不動産(利回り 3.38%):g ≈ 3.1%(成長期待は控えめ)
- 小売(利回り 1.95%):g ≈ 4.6%(成長期待は高め)
もちろん r(要求リターン)も業種で違うため、正確な分解にはさらに情報が必要ですが、利回りの高低から市場の暗黙の期待成長率を推測するというのは、ファンダメンタル分析の基本的な考え方です。
「配当利回りが高い=お得」の落とし穴
この記事の核心的な学びは、「利回り 5% だからお得」という単純な読み方の危険性です。
高利回りには 3 つのパターンがあります:
パターン A:成熟業種の安定インカム
不動産、電気・ガス、金融など。成長率 g が構造的に低いため利回りが高い。想定通りの投資特性。
パターン B:株価下落による見かけ高利回り
配当は据え置きで株価が下落 → 利回りが上がる。分子(配当)ではなく分母(株価)の変化。値動きの反映であり、必ずしも良いサインではない。
パターン C:業績悪化と減配リスク
高利回りが「近い将来の減配」を市場が織り込んでいる場合。利回りが将来の減配を予告しているというシグナルとして働く(減配で結局利回りは平均に収束)。
同じ「利回り 5%」でも背景が3つとも違います。業種の平均と大きく乖離している場合、その理由を追う必要がある、というのがゴードンモデルの実務的な教えです。
使いどころ
- 業種特性の把握:「成長期待型」vs「成熟インカム型」の業種を数字で比較できる
- バリュエーション判断の一材料:他の指標(PBR・PER)と組み合わせて業種特性を立体的に見る
- リスクプレミアム分析の入り口:業種間の利回り差からリスクプレミアム r の差を推測(学術的アプローチ)
- 暗黙の期待成長率の推計:ゴードン式の逆算で市場が織り込んでいる g を推測
データを読むときの注意
- 「配当利回り」は将来ではなく過去1年の実績に基づく計算(予想利回りではない)
- 高利回りが必ずしも「お得」ではない(前節の 3 パターン)
- Sector17 の「その他」区分は多様な業種が混在するため、中央値の解釈には注意が必要
- 業種の中でも銘柄別の分散は大きい(IQR で確認可能)
- 配当政策の企業間差:同じ業種でも「無配」「大幅増配」など個別事情がある
「利回り」を読むリテラシー
同じ「配当利回り 3%」でも、
- 不動産の3%は「安定インカムの相応の水準」
- 電機・精密の3%は「成長期待からの後退の兆しかも」
- 小売の3%は「業種平均を大きく上回る特殊事情」
というように、業種の文脈で読む必要があります。ゴードンモデルは、その文脈を数式に落とし込む古典的な道具です。
関連する概念・発展
- 配当政策:Miller & Modigliani (1961) の無関連命題 vs シグナリング理論(Bhattacharya 1979、Miller & Rock 1985)
- 配当性向とサステナブル成長率:g = ROE × (1 − 配当性向)。企業の内部資金でどこまで成長できるか
- 多段階配当割引モデル:高成長期→安定成長期を分けて評価する実務的モデル
- フリーキャッシュフロー モデル:配当ではなく FCF ベースでのバリュエーション
- ディビデンドクライアンテル効果:税率の違う投資家が異なる利回りの銘柄を選好する現象
再現方法(CLI)
以下は本記事の集計に使ったデータの取得コマンド例です(jquants CLI・要ログイン)。
上場銘柄一覧(Sector17):
jquants -o csv --save master.csv eq master
配当金情報(月次バルク。2025-08〜2026-07 の12本):
jquants bulk get --endpoint /fins/dividend --date 2025-08 --download
→ 2025-09〜2026-07 も同様に繰り返します(バルクはプランにより利用可否・期間が異なる)。
直近終値(日付指定で全銘柄分返る):
jquants -o csv --save daily.csv eq daily --date 2026-08-06
フィールド名は jquants schema <エンドポイント> で確認できます。
配当金情報(/fins/dividend)のレコード構造から利回りの業種分布まで追ってきた本シリーズは、今回で完結です。
関連する仕様ページ
参考文献(学術)
- Gordon, M. J., & Shapiro, E. (1956). Capital Equipment Analysis: The Required Rate of Profit. Management Science.
- Gordon, M. J. (1959). Dividends, Earnings, and Stock Prices. Review of Economics and Statistics.
- Miller, M. H., & Modigliani, F. (1961). Dividend Policy, Growth, and the Valuation of Shares. Journal of Business.
- Bhattacharya, S. (1979). Imperfect Information, Dividend Policy, and 'The Bird in the Hand' Fallacy. Bell Journal of Economics.
この記事は J-Quants 公式 X(@jpx_JQuants)で公開した記事を、加筆・再構成したものです。